Domain metafiktion.de kaufen?
Wir ziehen mit dem Projekt
metafiktion.de um.
Sind Sie am Kauf der Domain
metafiktion.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain metafiktion.de kaufen?
Wie funktioniert Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Steuer beträgt in der Regel 25% der Kapitalerträge, kann aber je nach individuellem Steuersatz variieren. Steuerpflichtige können jedoch eine Nichtveranlagungsbescheinigung beantragen, um von der Kapitalertragsteuer befreit zu werden. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eine Doppelbesteuerung zu vermeiden. **
Wer zahlt Kapitalertragsteuer?
Die Kapitalertragsteuer wird von natürlichen Personen gezahlt, die Kapitalerträge erzielen. Dazu gehören beispielsweise Zinserträge, Dividenden oder Kursgewinne aus Wertpapiergeschäften. Die Bank oder das Finanzinstitut, bei dem die Kapitalerträge erzielt werden, führt die Kapitalertragsteuer direkt an das Finanzamt ab. In der Regel beträgt der Steuersatz 25%, kann aber je nach Art der Kapitalerträge variieren. Es gibt auch Freibeträge und Freistellungsaufträge, die es ermöglichen, einen Teil der Kapitalerträge steuerfrei zu behalten. **

Ähnliche Suchbegriffe für Kapitalertragsteuer
Top-Angebote
Produkte zum Begriff Kapitalertragsteuer:
-
Mickys Weihnachts-Erzählung - Preis vom 05.11.2026 16:33:58 hAspectRatio : 1.33 : 1, AudienceRating : Freigegeben ohne Altersbeschränkung, Binding : DVD, Label : Walt Disney, Publisher : Walt Disney, RegionCode : 2, Format : Dolby, medium : DVD, releaseDate : 2009-11-01, runningTime : 64 minutes, theatricalReleaseDate : 2009-11-014,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
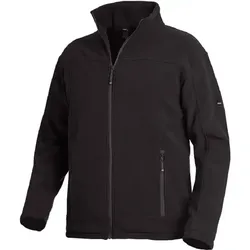
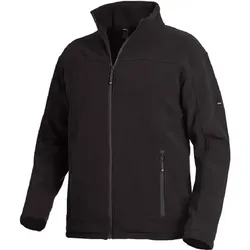
Fleecejacke "ROMAN" - S - schwarzFleecejacke „ROMAN“ – FHB® Die Fleecejacke „ROMAN“ von FHB® ist ein klassischer Begleiter für Arbeit und Freizeit. Das Obermaterial der Jacke ist aus weichem Polyester-Fleece gefertigt, welches einen großen Teil Ihrer Körperwärme speichert und so für angenehme Wärme sorgt. Dabei ist es anti-pilling ausgerüstet, wodurch die Jacke nicht fusselt und so stets geschmeidig bleibt. Im Inneren ist gleichzeitig ein Polyesterfutter mit glatter Oberfläche eingesetzt, dank welchem die Jacke nicht an der Unterbekleidung hängen bleibt. Der Schnitt ist gerade gehalten und lässt Ihnen so viel Platz für eine wärmende Basisschicht. Verschlossen wird die Fleecejacke über einen durchgehenden Frontreißverschluss, der in einem hohen Stehkragen endet. Dank insgesamt 5 Taschen haben Sie zudem genügend Stauraum für alle wichtigen Arbeitsutensilien. Besonderheiten Angenehm weiches Fleece Gerader Schnitt mit guter Bewegungsfreiheit Praktische Taschenkombinationen mit viel Stauraum Spezifikationen Obermaterial: 100% Polyester, Fleece anti-pilling – ca. 330g/m2 Futter: Polyester Taschen: 2 seitliche Einschubtaschen mit Reißverschlüssen 2 Rückentaschen mit Reißverschlüssen 1 Napoleon-Innentasche67,53 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Kakuichi, Akashi: Heike monogatari - Die Erzählung von den Heike - Mittelalterliche japanische Literatur - ReclamHeike monogatari - Die Erzählung von den Heike - Mittelalterliche japanische Literatur - Reclam , Die Erzählung von den Heike , Elektromotoren > Elektromotoren & -teile , Auflage: Deutsche Erstübersetzung, Erscheinungsjahr: 20221011, Produktform: Leinen, Beilage: Schuber, Autoren: Kakuichi, Akashi, Übersetzung: Adelmeier, Björn, Auflage/Ausgabe: Deutsche Erstübersetzung, Seitenzahl/Blattzahl: 844, Abbildungen: 40 Fotos, Keyword: Heike monogatari Übersetzung; Heike monogatari Deutsch; Heike monogatari Japan; Heike monogatari Björn Adelmeier; Buch Krieg Minamoto Taira; Buch Kampf Minamoto Taira; Japanische Kulturgeschichte Heike; Japanische Volksgeschichte Heike; Japanische Geschichte Heike; Japanische Historie Heike; Asiatische Kulturgeschichte Heike; Asiatische Volksgeschichte Heike; Asiatische Geschichte Heike; Asiatische Historie Heike; Sinologische Kulturgeschichte Heike; Sinologische Volksgeschichte Heike; Sinologische Geschichte Heike; Sinologische Historie Heike; Sinologie Kulturgeschichte Heike; Sinologie Volksgeschichte Heike; Sinologie Geschichte Heike; Sinologie Historie Heike; Japanologie Kulturgeschichte, Fachschema: Japan / Roman, Erzählung, Humor, Fachkategorie: Texte: Antike & Mittelalter, Region: Japan, Zeitraum: Spätes 14. Jahrhundert ca. 1350 bis ca. 1399, Thema: Verstehen, Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Klassische Belletristik, Thema: Eintauchen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Reclam Philipp Jun., Verlag: Reclam Philipp Jun., Verlag: Reclam, Philipp, jun. Verlag GmbH, Länge: 249, Breite: 169, Höhe: 49, Gewicht: 1288, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Ähnliches Produkt: 9783150108796, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 275758480,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann wird Kapitalertragsteuer fällig?
Die Kapitalertragsteuer wird fällig, wenn Gewinne aus Kapitalanlagen erzielt werden, wie beispielsweise Zinsen, Dividenden oder Kursgewinne. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent, kann aber je nach individueller Situation variieren. Es gibt auch Freibeträge und Möglichkeiten zur Befreiung von der Kapitalertragsteuer, die in bestimmten Fällen genutzt werden können. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben und gegebenenfalls zu verrechnen. **
-
Was ist die Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird in Deutschland auf bestimmte Kapitaleinkünfte von Privatpersonen und Unternehmen erhoben. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25%, kann aber je nach Art des Kapitalertrags und individueller Situation variieren. Die Steuer wird in der Regel direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Es gibt jedoch auch Möglichkeiten, die Kapitalertragsteuer durch Freistellungsaufträge oder Verlustverrechnung zu optimieren. **
-
Wie wird Kapitalertragsteuer abgeführt?
Die Kapitalertragsteuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten abgeführt, wenn Gewinne aus Kapitalanlagen erzielt werden. Dies geschieht in der Regel direkt bei der Auszahlung der Erträge. Die Banken behalten die Steuer ein und führen sie an das Finanzamt ab. Anleger müssen daher in der Regel keine zusätzlichen Schritte unternehmen, um die Kapitalertragsteuer zu bezahlen. Es gibt jedoch auch Ausnahmen, bei denen Anleger die Steuer selbst in ihrer Steuererklärung angeben und abführen müssen. In diesen Fällen sollten sich Anleger an einen Steuerberater oder das Finanzamt wenden, um sicherzustellen, dass die Steuer korrekt abgeführt wird. **
-
Was unterliegt der Kapitalertragsteuer?
Die Kapitalertragsteuer unterliegt in Deutschland sämtlichen Einkünften aus Kapitalvermögen, wie beispielsweise Zinsen, Dividenden oder Kursgewinnen. Auch Gewinne aus Wertpapiergeschäften und bestimmte Versicherungsleistungen sind steuerpflichtig. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Möglichkeiten zur Steueroptimierung, die genutzt werden können, um die Steuerlast zu reduzieren. Insgesamt dient die Kapitalertragsteuer der Besteuerung von Einkünften, die aus dem Besitz von Kapitalvermögen erzielt werden. **

Wer zahlt die Kapitalertragsteuer?
Die Kapitalertragsteuer wird in der Regel von demjenigen gezahlt, der die Kapitalerträge erwirtschaftet hat. Das bedeutet, dass Anleger, die beispielsweise Dividenden, Zinsen oder Kursgewinne aus Wertpapiergeschäften erzielen, die Kapitalertragsteuer entrichten müssen. Die Bank oder das Finanzinstitut, über das die Kapitalerträge erzielt wurden, führt die Steuer direkt an das Finanzamt ab. In einigen Fällen kann die Kapitalertragsteuer auch von ausländischen Unternehmen oder Fonds abgeführt werden, wenn sie in Deutschland Kapitalerträge erwirtschaften. Es gibt jedoch auch Ausnahmen und Besonderheiten, zum Beispiel bei bestimmten steuerfreien Kapitalerträgen oder bei der Anrechnung von ausländischen Steuern. **
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
Top-Angebote
Produkte zum Begriff Kapitalertragsteuer:
-
Angelika Klüssendorf - Risse: Roman »Ein Meisterwerk der autofiktionalen Literatur.« NDR 1 Kulturjournal - Preis vom 05.11.2026 16:33:58 hBinding : pocket_book, Label : Risse : Roman »Ein Meisterwerk der autofiktionalen Literatur.« NDR 1 Kulturjournal, medium : pocket_book, numberOfPages : 176, publicationDate : 2025-01-30, authors : Angelika Klüssendorf, languages : german, ISBN : 34923213804,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
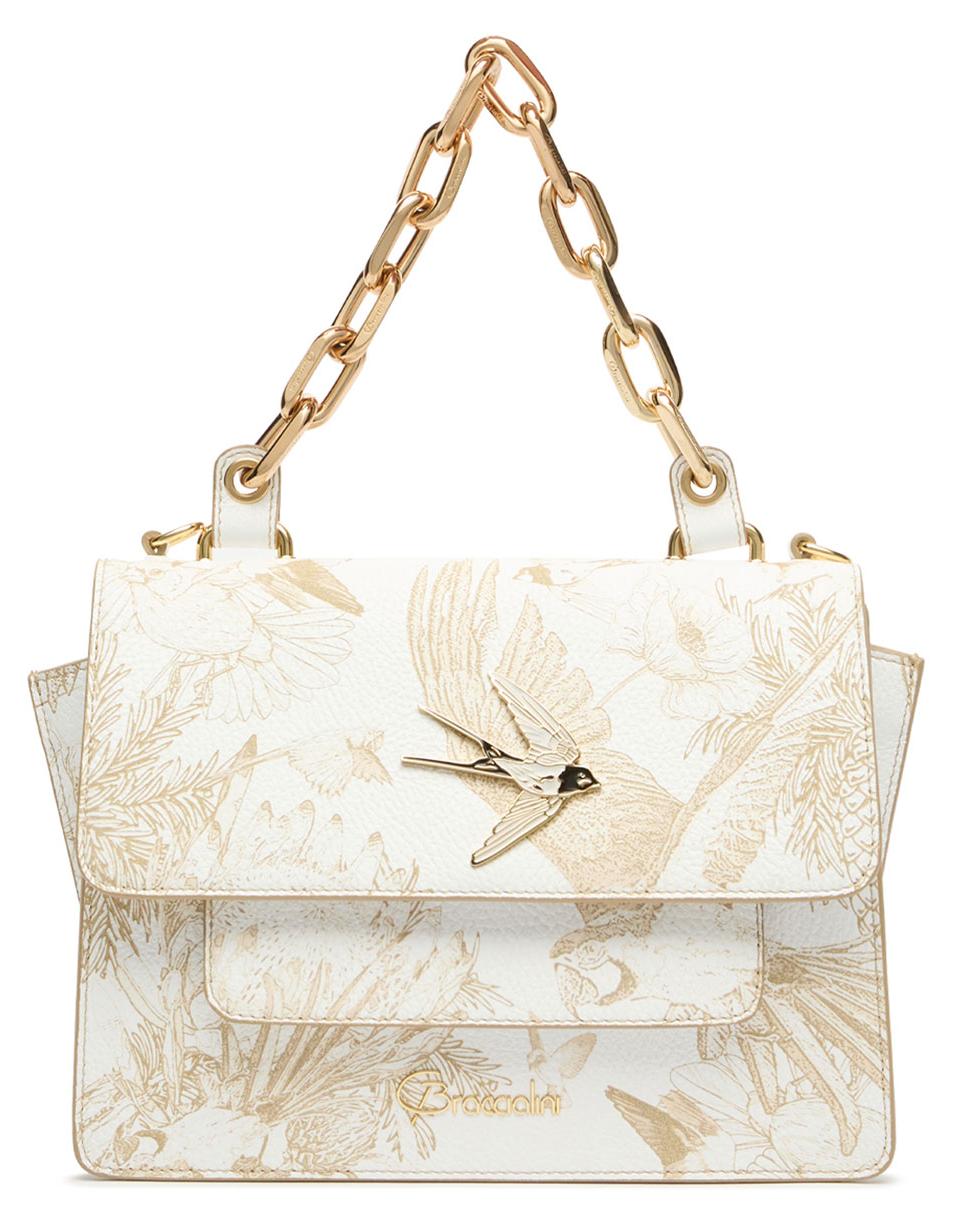
Braccialini Lily Eine raffinierte Erzählung, in weißes Dollarino-LederEine raffinierte Erzählung, in weißes Dollarino-Leder eingeprägt: Exotische Vögel und Schwalben verschlingen sich in zarten hellgoldenen Nuancen und ergeben einen leuchtenden, poetischen Print. Diese Lily wird durch eine schmuckartige Applikation in Schwalbenform veredelt, die dem Design Glanz und Dreidimensionalität verleiht. Die kompakte Form mit doppelter Frontklappe und dreieckigen Seiten definiert eine elegante Silhouette, ergänzt durch einen logierten Kettenhenkel für einen anspruchsvollen, modernen Akzent sowie einen abnehmbaren, verstellbaren Schulterriemen für vielseitiges Tragen.984,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mickys Weihnachts-Erzählung - Preis vom 05.11.2026 16:33:58 hAspectRatio : 1.33 : 1, AudienceRating : Freigegeben ohne Altersbeschränkung, Binding : DVD, Label : Walt Disney, Publisher : Walt Disney, RegionCode : 2, Format : Dolby, medium : DVD, releaseDate : 2009-11-01, runningTime : 64 minutes, theatricalReleaseDate : 2009-11-014,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Steuer beträgt in der Regel 25% der Kapitalerträge, kann aber je nach individuellem Steuersatz variieren. Steuerpflichtige können jedoch eine Nichtveranlagungsbescheinigung beantragen, um von der Kapitalertragsteuer befreit zu werden. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eine Doppelbesteuerung zu vermeiden. **
-
Wer zahlt Kapitalertragsteuer?
Die Kapitalertragsteuer wird von natürlichen Personen gezahlt, die Kapitalerträge erzielen. Dazu gehören beispielsweise Zinserträge, Dividenden oder Kursgewinne aus Wertpapiergeschäften. Die Bank oder das Finanzinstitut, bei dem die Kapitalerträge erzielt werden, führt die Kapitalertragsteuer direkt an das Finanzamt ab. In der Regel beträgt der Steuersatz 25%, kann aber je nach Art der Kapitalerträge variieren. Es gibt auch Freibeträge und Freistellungsaufträge, die es ermöglichen, einen Teil der Kapitalerträge steuerfrei zu behalten. **
-
Wann wird Kapitalertragsteuer fällig?
Die Kapitalertragsteuer wird fällig, wenn Gewinne aus Kapitalanlagen erzielt werden, wie beispielsweise Zinsen, Dividenden oder Kursgewinne. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent, kann aber je nach individueller Situation variieren. Es gibt auch Freibeträge und Möglichkeiten zur Befreiung von der Kapitalertragsteuer, die in bestimmten Fällen genutzt werden können. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben und gegebenenfalls zu verrechnen. **
-
Was ist die Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird in Deutschland auf bestimmte Kapitaleinkünfte von Privatpersonen und Unternehmen erhoben. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25%, kann aber je nach Art des Kapitalertrags und individueller Situation variieren. Die Steuer wird in der Regel direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Es gibt jedoch auch Möglichkeiten, die Kapitalertragsteuer durch Freistellungsaufträge oder Verlustverrechnung zu optimieren. **
Ähnliche Suchbegriffe für Kapitalertragsteuer
-
Fleecejacke "ROMAN" - S - schwarzFleecejacke „ROMAN“ – FHB® Die Fleecejacke „ROMAN“ von FHB® ist ein klassischer Begleiter für Arbeit und Freizeit. Das Obermaterial der Jacke ist aus weichem Polyester-Fleece gefertigt, welches einen großen Teil Ihrer Körperwärme speichert und so für angenehme Wärme sorgt. Dabei ist es anti-pilling ausgerüstet, wodurch die Jacke nicht fusselt und so stets geschmeidig bleibt. Im Inneren ist gleichzeitig ein Polyesterfutter mit glatter Oberfläche eingesetzt, dank welchem die Jacke nicht an der Unterbekleidung hängen bleibt. Der Schnitt ist gerade gehalten und lässt Ihnen so viel Platz für eine wärmende Basisschicht. Verschlossen wird die Fleecejacke über einen durchgehenden Frontreißverschluss, der in einem hohen Stehkragen endet. Dank insgesamt 5 Taschen haben Sie zudem genügend Stauraum für alle wichtigen Arbeitsutensilien. Besonderheiten Angenehm weiches Fleece Gerader Schnitt mit guter Bewegungsfreiheit Praktische Taschenkombinationen mit viel Stauraum Spezifikationen Obermaterial: 100% Polyester, Fleece anti-pilling – ca. 330g/m2 Futter: Polyester Taschen: 2 seitliche Einschubtaschen mit Reißverschlüssen 2 Rückentaschen mit Reißverschlüssen 1 Napoleon-Innentasche67,53 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Kakuichi, Akashi: Heike monogatari - Die Erzählung von den Heike - Mittelalterliche japanische Literatur - ReclamHeike monogatari - Die Erzählung von den Heike - Mittelalterliche japanische Literatur - Reclam , Die Erzählung von den Heike , Elektromotoren > Elektromotoren & -teile , Auflage: Deutsche Erstübersetzung, Erscheinungsjahr: 20221011, Produktform: Leinen, Beilage: Schuber, Autoren: Kakuichi, Akashi, Übersetzung: Adelmeier, Björn, Auflage/Ausgabe: Deutsche Erstübersetzung, Seitenzahl/Blattzahl: 844, Abbildungen: 40 Fotos, Keyword: Heike monogatari Übersetzung; Heike monogatari Deutsch; Heike monogatari Japan; Heike monogatari Björn Adelmeier; Buch Krieg Minamoto Taira; Buch Kampf Minamoto Taira; Japanische Kulturgeschichte Heike; Japanische Volksgeschichte Heike; Japanische Geschichte Heike; Japanische Historie Heike; Asiatische Kulturgeschichte Heike; Asiatische Volksgeschichte Heike; Asiatische Geschichte Heike; Asiatische Historie Heike; Sinologische Kulturgeschichte Heike; Sinologische Volksgeschichte Heike; Sinologische Geschichte Heike; Sinologische Historie Heike; Sinologie Kulturgeschichte Heike; Sinologie Volksgeschichte Heike; Sinologie Geschichte Heike; Sinologie Historie Heike; Japanologie Kulturgeschichte, Fachschema: Japan / Roman, Erzählung, Humor, Fachkategorie: Texte: Antike & Mittelalter, Region: Japan, Zeitraum: Spätes 14. Jahrhundert ca. 1350 bis ca. 1399, Thema: Verstehen, Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Klassische Belletristik, Thema: Eintauchen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Reclam Philipp Jun., Verlag: Reclam Philipp Jun., Verlag: Reclam, Philipp, jun. Verlag GmbH, Länge: 249, Breite: 169, Höhe: 49, Gewicht: 1288, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Ähnliches Produkt: 9783150108796, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 275758480,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Literarischer Streifzug durch RegensburgLiterarischer Streifzug durch Regensburg , Impressionen von Goethe bis Wim Wenders , Spannelemente & Rollen > Steuerketten, Zahnriemen & Einbausätze , Erscheinungsjahr: 20220929, Produktform: Kartoniert, Titel der Reihe: Regensburg - UNESCO Weltkulturerbe##, Fotograph: Moosburger, Uwe, Redaktion: Kohlhäufl, Michael~Lindinger, Stefan~Schmülling, Willm, Seitenzahl/Blattzahl: 192, Abbildungen: ca. 40 farbige Abbildungen, Keyword: Geschichte; Literatur; Thomas Mann; Samuel Beckett; Sandra Paretti; Stadtamhof; Historische Wurstkuchl; Porta Praetoria; Dom St. Peter, Fachkategorie: Geschichte, Warengruppe: TB/Geschichte/Regionalgeschichte, Fachkategorie: Reiseführer: Museen, historische Stätten, Galerien usw., Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Pustet, Friedrich GmbH, Verlag: Pustet, Friedrich GmbH, Verlag: Pustet, Friedrich, GmbH & Co. KG, Länge: 207, Breite: 133, Höhe: 16, Gewicht: 358, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fleecejacke "ROMAN" - XL - schwarzFleecejacke „ROMAN“ – FHB® Die Fleecejacke „ROMAN“ von FHB® ist ein klassischer Begleiter für Arbeit und Freizeit. Das Obermaterial der Jacke ist aus weichem Polyester-Fleece gefertigt, welches einen großen Teil Ihrer Körperwärme speichert und so für angenehme Wärme sorgt. Dabei ist es anti-pilling ausgerüstet, wodurch die Jacke nicht fusselt und so stets geschmeidig bleibt. Im Inneren ist gleichzeitig ein Polyesterfutter mit glatter Oberfläche eingesetzt, dank welchem die Jacke nicht an der Unterbekleidung hängen bleibt. Der Schnitt ist gerade gehalten und lässt Ihnen so viel Platz für eine wärmende Basisschicht. Verschlossen wird die Fleecejacke über einen durchgehenden Frontreißverschluss, der in einem hohen Stehkragen endet. Dank insgesamt 5 Taschen haben Sie zudem genügend Stauraum für alle wichtigen Arbeitsutensilien. Besonderheiten Angenehm weiches Fleece Gerader Schnitt mit guter Bewegungsfreiheit Praktische Taschenkombinationen mit viel Stauraum Spezifikationen Obermaterial: 100% Polyester, Fleece anti-pilling – ca. 330g/m2 Futter: Polyester Taschen: 2 seitliche Einschubtaschen mit Reißverschlüssen 2 Rückentaschen mit Reißverschlüssen 1 Napoleon-Innentasche67,53 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wie wird Kapitalertragsteuer abgeführt?
Die Kapitalertragsteuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten abgeführt, wenn Gewinne aus Kapitalanlagen erzielt werden. Dies geschieht in der Regel direkt bei der Auszahlung der Erträge. Die Banken behalten die Steuer ein und führen sie an das Finanzamt ab. Anleger müssen daher in der Regel keine zusätzlichen Schritte unternehmen, um die Kapitalertragsteuer zu bezahlen. Es gibt jedoch auch Ausnahmen, bei denen Anleger die Steuer selbst in ihrer Steuererklärung angeben und abführen müssen. In diesen Fällen sollten sich Anleger an einen Steuerberater oder das Finanzamt wenden, um sicherzustellen, dass die Steuer korrekt abgeführt wird. **
-
Was unterliegt der Kapitalertragsteuer?
Die Kapitalertragsteuer unterliegt in Deutschland sämtlichen Einkünften aus Kapitalvermögen, wie beispielsweise Zinsen, Dividenden oder Kursgewinnen. Auch Gewinne aus Wertpapiergeschäften und bestimmte Versicherungsleistungen sind steuerpflichtig. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Möglichkeiten zur Steueroptimierung, die genutzt werden können, um die Steuerlast zu reduzieren. Insgesamt dient die Kapitalertragsteuer der Besteuerung von Einkünften, die aus dem Besitz von Kapitalvermögen erzielt werden. **
-
Wer zahlt die Kapitalertragsteuer?
Die Kapitalertragsteuer wird in der Regel von demjenigen gezahlt, der die Kapitalerträge erwirtschaftet hat. Das bedeutet, dass Anleger, die beispielsweise Dividenden, Zinsen oder Kursgewinne aus Wertpapiergeschäften erzielen, die Kapitalertragsteuer entrichten müssen. Die Bank oder das Finanzinstitut, über das die Kapitalerträge erzielt wurden, führt die Steuer direkt an das Finanzamt ab. In einigen Fällen kann die Kapitalertragsteuer auch von ausländischen Unternehmen oder Fonds abgeführt werden, wenn sie in Deutschland Kapitalerträge erwirtschaften. Es gibt jedoch auch Ausnahmen und Besonderheiten, zum Beispiel bei bestimmten steuerfreien Kapitalerträgen oder bei der Anrechnung von ausländischen Steuern. **
-
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.