Domain metafiktion.de kaufen?
Wir ziehen mit dem Projekt
metafiktion.de um.
Sind Sie am Kauf der Domain
metafiktion.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain metafiktion.de kaufen?
Wie hoch werden Kapitaleinkünfte versteuert?
Wie hoch Kapitaleinkünfte versteuert werden, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe der Einkünfte und dem persönlichen Steuersatz. In Deutschland werden Kapitaleinkünfte in der Regel mit der Abgeltungssteuer von 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer besteuert. Es gibt jedoch auch Ausnahmen, bei denen Kapitaleinkünfte dem individuellen Einkommensteuersatz unterliegen. Es ist daher ratsam, sich individuell beraten zu lassen, um die genaue Höhe der Steuerbelastung zu ermitteln. **
Werden Kapitaleinkünfte auf die Witwenrente angerechnet?
Werden Kapitaleinkünfte auf die Witwenrente angerechnet? Dies hängt von den jeweiligen gesetzlichen Bestimmungen ab. In einigen Ländern können Kapitaleinkünfte auf die Witwenrente angerechnet werden, was dazu führen kann, dass die Höhe der Rente reduziert wird. Es ist wichtig, sich über die spezifischen Regelungen in dem betreffenden Land zu informieren, um zu verstehen, wie sich Kapitaleinkünfte auf die Witwenrente auswirken können. In vielen Fällen kann eine Beratung durch einen Experten hilfreich sein, um die individuelle Situation zu klären. **

Ähnliche Suchbegriffe für Kapitaleinkünfte
Top-Angebote
Produkte zum Begriff Kapitaleinkünfte:
-
Mickys Weihnachts-Erzählung - Preis vom 06.11.2026 20:16:05 hAspectRatio : 1.33 : 1, AudienceRating : Freigegeben ohne Altersbeschränkung, Binding : DVD, Label : Walt Disney, Publisher : Walt Disney, RegionCode : 2, Format : Dolby, medium : DVD, releaseDate : 2009-11-01, runningTime : 64 minutes, theatricalReleaseDate : 2009-11-014,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
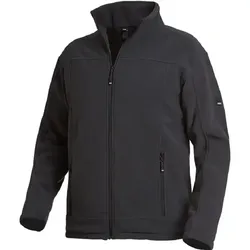
Fleecejacke "ROMAN" - L - anthrazitFleecejacke „ROMAN“ – FHB® Die Fleecejacke „ROMAN“ von FHB® ist ein klassischer Begleiter für Arbeit und Freizeit. Das Obermaterial der Jacke ist aus weichem Polyester-Fleece gefertigt, welches einen großen Teil Ihrer Körperwärme speichert und so für angenehme Wärme sorgt. Dabei ist es anti-pilling ausgerüstet, wodurch die Jacke nicht fusselt und so stets geschmeidig bleibt. Im Inneren ist gleichzeitig ein Polyesterfutter mit glatter Oberfläche eingesetzt, dank welchem die Jacke nicht an der Unterbekleidung hängen bleibt. Der Schnitt ist gerade gehalten und lässt Ihnen so viel Platz für eine wärmende Basisschicht. Verschlossen wird die Fleecejacke über einen durchgehenden Frontreißverschluss, der in einem hohen Stehkragen endet. Dank insgesamt 5 Taschen haben Sie zudem genügend Stauraum für alle wichtigen Arbeitsutensilien. Besonderheiten Angenehm weiches Fleece Gerader Schnitt mit guter Bewegungsfreiheit Praktische Taschenkombinationen mit viel Stauraum Spezifikationen Obermaterial: 100% Polyester, Fleece anti-pilling – ca. 330g/m2 Futter: Polyester Taschen: 2 seitliche Einschubtaschen mit Reißverschlüssen 2 Rückentaschen mit Reißverschlüssen 1 Napoleon-Innentasche67,53 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Anemüller, Christian: Handbuch privater KapitaleinkünfteHandbuch privater Kapitaleinkünfte , Die steuerliche Behandlung klassischer und innovativer Anlageformen - umfassend und systematisch dargestellt. Die Besteuerung privater Kapitaleinkünfte ist auch fast fünfzehn Jahre nach Einführung der Abgeltungsteuer mit erheblichem Beratungsbedarf verbunden. Die Komplexität der Besteuerung von Kapitalanlagen nimmt nicht zuletzt aufgrund von Gesetzesänderungen, neuer Rechtsprechung und einer Vielzahl an Verwaltungsanweisungen stetig zu. Doch was gilt es zu beachten? Welche Übergangsregelungen gelten? Und was sind die jeweils besten Handlungsoptionen? Dieses Handbuch stellt die verschiedenen Anlageformen strukturiert vor und gibt steuerlichen Beratern, Anlageberatern bei Banken und Sparkassen sowie denen, ¿die mit der Konzeptionierung, Vermittlung und Durchführung von Kapitalanlagen befasst sind, Orientierung sowie fundierte Antworten auf grundlegende Fragen. Darüber hinaus hält der steuerrechtlich interessierte Privatanleger einen umfassenden Praxisratgeber zum Umgang mit den amtlichen Formularen und der Steuerbescheinigung in seinen Händen und findet zahlreiche nützliche Hinweise. "Zeile für Zeile" werden die amtlichen Formulare vorgestellt und erläutert. Systematisch und verständlich dargestellt werden die Grundzüge der Besteuerung privater Kapitaleinkünfte, die steuerliche Behandlung von inländischen und ausländischen Kapitaleinkünften, das seit 2018 geltende Investmentsteuergesetz sowie die Besonderheiten der Verfahrensfragen. Das umfangreiche BMF-Schreiben zur Abgeltungsteuer vom 19.5.2022 ist berücksichtigt.¿ Aktuelle Themen wie z.B. Crowdfunding oder Kapitalmaßnahmen runden das Handbuch ab. Zahlreiche Beispiele, Arbeitshilfen und Gestaltungshinweise garantieren eine sichere Umsetzung des Gelesenen in die Praxis. Das umfangreiche ABC der Kapitalanlagen gibt einen schnellen Überblick über die Anlageformen und unterstützt bei der Lösung offener Fragestellungen.¿ Inhaltsverzeichnis A. Einführung. B. Grundzüge der Besteuerung privater Kapitaleinkünfte. C. Kapitaleinkünfte in der Einkommensteuerveranlagung. D. Deklaration von privaten Kapitaleinkünften in den Anlagen KAP, KAP-BET und KAP-INV. E. Steuerbescheinigung und Anlage KAP. F. Verluste und Verlustverrechnung bei den Einkünften aus Kapitalvermögen. G. Kapitaleinkünfte als Gewinnbezugsrecht. H. Einnahmen aus stiller Gesellschaft und partiarischen Darlehen. I. Besteuerung von Erträgen aus Kapitalversicherungen. J. Zinsen und zinsähnliche Erträge. K. Besteuerung von Termingeschäften. L. Besteuerung von Investmenterträgen nach dem Investmentsteuergesetz 2004. M. Besteuerung von Investmenterträgen ab VZ 2018. N. Kapitalmaßnahmen i. S. des § 20 Abs. 4a EStG. O. Finanzierung durch Crowdfunding. P. Grundzüge zum Verfahren über die Erhebung der Einkommensteuer durch Abzug vom Kapitalertrag (Kapitalertragsteuerabzug) und zur Anrechnung von Kapitalertragsteuer (§ 36 EStG) einschließlich der Beschränkungen der Anrechenbarkeit von Kapitalertragsteuer (§ 36a EStG). Q. Internationales Steuerrecht. R. ABC der Kapitalanlagen¿¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., überarbeitete Auflage. Online-Version inklusive., Erscheinungsjahr: 20230425, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Autoren: Anemüller, Christian, Edition: NED, Auflage: 23003, Auflage/Ausgabe: 3., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 735, Keyword: Abgeltungsteuer; Anlageberater; Anlageformen; Anlageprodukte; Besteuerung privater Einkommensteuer; Einkommensteuergesetz; EStG; Investment; Investments; Investmentsteuer; Investmentsteuergesetz; Kapitalvermögen; Optionen; Privatanleger; private Kapitaleinkünfte; Wertpapiere; Steuerberatung; internationales Steuerrecht; Erbschaft- und Schenkungssteuer; Erbschaftsteuer; Schenkungsteuer; Aktien; Anleihen; Besteuerung; Bundesschatzbriefe; Dividende; Floating Rate Notes; Freistellungsauftrag; Kapitalertragsteuer; Obligationen; Pfandbriefe; Renten; Sparbriefe; Spekulationsgeschäft; Termingeschäfte; Zero-Bonds; Zinsen; Zinsabschlag; Crowdfunding, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Spekulation~Steuergesetz~Steuerrecht - Steuergesetz~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer~Kapitalmarkt- und Wertpapierrecht, Region: Deutschland, Bildungszweck: für die Hochschule~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Anlagen und Wertpapiere, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LVI, Seitenanzahl: 679, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Blätteranzahl: 735 Blätter, Länge: 215, Breite: 162, Höhe: 45, Gewicht: 1036, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063748001 V14550-978-3-482-655- B0000063748002 V14550-978-3-482-655-2, Vorgänger EAN: 9783482655623 9783482655616, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 239368899,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jachmann-Michel, Monika: Die Besteuerung der KapitaleinkünfteDie Besteuerung der Kapitaleinkünfte , Neue Entwicklungen zur Abgeltungsteuer Prof. Dr. Monika Jachmann-Michel informiert 15 Jahre nach Einführung der Abgeltungsteuer in der 3. Auflage detailliert über die Konturen, die die Besteuerung der Kapitaleinkünfte neben gesetzlichen Anpassungen vor allem durch die Rechtsprechung des BFH seither gewonnen hat. Behandelt werden die materiell-rechtlichen Grundsätze der Kapitaleinkommensbesteuerung, vorgezeichnet in § 20 EStG und § 17 EStG, das Kapitalertragsteuer-Abzugsverfahren sowie Ausnahmen von der Abgeltungsteuer gemäß § 32d EStG. Hinzu kommt ein Blick speziell auf Dividendenarbitrage-Geschäfte. Dieser vollständig überarbeitete und aktualisierte Leitfaden ist auf dem Stand 1.1.2024. Expertenwissen Die Autorin Professorin Dr. Monika Jachmann-Michel ist Vorsitzende Richterin des für Kapitalvermögen zuständigen VIII. Senats am Bundesfinanzhof. Zielgruppen: Steuerberatung Fachanwaltschaft für Steuerrecht Finanzgerichte Dozentinnen und Dozenten für Steuerrecht Studierende für Steuerrecht Die optimale Vertiefung und Ergänzung zum EStG: >>> Lademann, Kommentar zum Einkommensteuergesetz , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., vollständig überarbeitete Auflage, Erscheinungsjahr: 20240206, Produktform: Kartoniert, Autoren: Jachmann-Michel, Monika, Auflage: 24003, Auflage/Ausgabe: 3., vollständig überarbeitete Auflage, Seitenzahl/Blattzahl: 237, Keyword: Abgeltungsteuer; Aktienbezugsrechte; Besteuerung; Entstrickung; Forderungsverzicht; Kapitaleinkünfte; Kapitalerstagsteueranmeldung; Kapitalertragsteuer; Kapitalstamm; Leitfaden; Refinanzierungsaufwendungen; Substanzverluste; Verlustberücksichtigung; Verlustverrechnungsbeschränkungen; Werbekostenabzugsverbot, Fachschema: Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 205, Breite: 142, Höhe: 16, Gewicht: 308, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist ein Roman ein literarischer Text?
Ist ein Roman ein literarischer Text? Diese Frage kann unterschiedlich beantwortet werden, da es darauf ankommt, wie man den Begriff "literarischer Text" definiert. Ein Roman ist in der Regel eine fiktionale Erzählung, die in Prosaform verfasst ist und komplexe Charaktere, Handlungsstränge und Themen beinhaltet. Da Literatur im Allgemeinen als Kunstform betrachtet wird, könnte man argumentieren, dass ein Roman als literarischer Text angesehen werden kann. Allerdings gibt es auch andere Formen von literarischen Texten, wie Gedichte oder Dramen, die sich in Struktur und Stil vom Roman unterscheiden. Letztendlich hängt die Einordnung eines Romans als literarischer Text von der jeweiligen Definition und Interpretation ab. **
-
In welcher Erzählperspektive wird der Science-Fiction-Roman erzählt?
Der Science-Fiction-Roman wird aus der Ich-Perspektive erzählt. Der Protagonist des Romans fungiert als Erzähler und schildert die Geschehnisse aus seiner eigenen Sicht. Dadurch erhält der Leser einen direkten Einblick in die Gedanken und Gefühle des Hauptcharakters. **
-
Welche Schritte sind bei der Vorbereitung einer Steuerabrechnung zu beachten, und wie können diese auf verschiedene Einkommensquellen wie Gehaltseinkommen, Kapitaleinkünfte und Selbstständigkeit angewendet werden?
Bei der Vorbereitung einer Steuerabrechnung ist es wichtig, alle relevanten Einkommensquellen zu identifizieren und entsprechende Unterlagen zu sammeln. Dies umfasst Gehaltseinkommen, Kapitaleinkünfte und Einkommen aus Selbstständigkeit. Für Gehaltseinkommen müssen die Lohnsteuerbescheinigungen und eventuelle zusätzliche Einkommensnachweise wie Bonuszahlungen oder Sachleistungen berücksichtigt werden. Bei Kapitaleinkünften müssen alle relevanten Unterlagen wie Kontoauszüge, Wertpapierabrechnungen und Steuerbescheinigungen von Banken und Investmentgesellschaften gesammelt werden. Für Selbstständige ist es wichtig, alle Einnahmen und Ausgaben sorgfältig zu dokumentieren, einschließlich Rechnungen, Quittungen, Kontoausz **
-
Was sind Beispiele für Selbstreferenzialität in Kunst und Literatur?
Ein bekanntes Beispiel für Selbstreferenzialität in der Kunst ist das Gemälde "Las Meninas" von Diego Velázquez, in dem der Künstler sich selbst im Bild malt. In der Literatur kann das Werk "Don Quijote" von Miguel de Cervantes als Beispiel dienen, da der Protagonist selbst ein Buch über Ritterromane liest und dadurch die Handlung beeinflusst. Selbstreferenzialität kann auch in modernen Werken wie dem Film "Adaptation" von Spike Jonze auftreten, in dem der Drehbuchautor Charlie Kaufman sich selbst als Hauptfigur darstellt. **

Was ist der Unterschied zwischen einer Erzählung und einem Roman?
Eine Erzählung ist eine kürzere, kompaktere Form der literarischen Darstellung, während ein Roman in der Regel länger und komplexer ist. Erzählungen haben oft eine begrenzte Anzahl von Charakteren und eine einfachere Handlung, während Romane mehr Raum für Entwicklung und Vielschichtigkeit bieten. Romane haben auch eine größere Vielfalt an Themen und können verschiedene Erzählstränge enthalten, während Erzählungen oft auf einen zentralen Konflikt oder eine zentrale Idee fokussiert sind. **
Gibt es außer der Länge Unterschiede zwischen Roman und Erzählung?
Ja, es gibt Unterschiede zwischen einem Roman und einer Erzählung. Ein Roman ist in der Regel länger und umfangreicher als eine Erzählung. Ein Roman bietet mehr Raum für die Entwicklung von Charakteren und Handlungssträngen, während eine Erzählung oft auf eine einzelne Episode oder ein Ereignis fokussiert ist. Darüber hinaus kann ein Roman verschiedene Erzählperspektiven und -techniken verwenden, während eine Erzählung oft eine begrenzte Perspektive hat. **
Top-Angebote
Produkte zum Begriff Kapitaleinkünfte:
-
Angelika Klüssendorf - Risse: Roman »Ein Meisterwerk der autofiktionalen Literatur.« NDR 1 Kulturjournal - Preis vom 06.11.2026 20:16:05 hBinding : pocket_book, Label : Risse : Roman »Ein Meisterwerk der autofiktionalen Literatur.« NDR 1 Kulturjournal, medium : pocket_book, numberOfPages : 176, publicationDate : 2025-01-30, authors : Angelika Klüssendorf, languages : german, ISBN : 34923213804,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
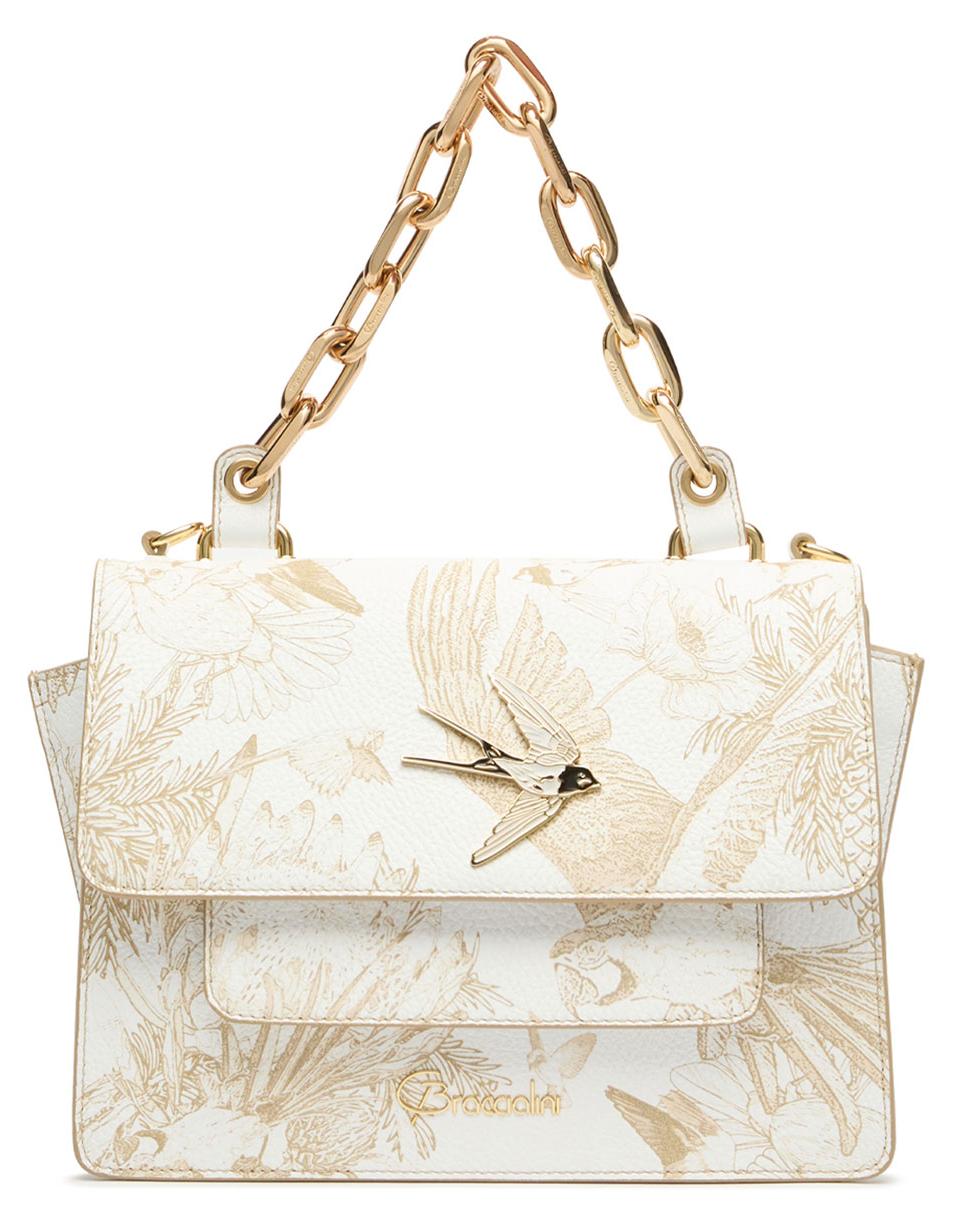
Braccialini Lily Eine raffinierte Erzählung, in weißes Dollarino-LederEine raffinierte Erzählung, in weißes Dollarino-Leder eingeprägt: Exotische Vögel und Schwalben verschlingen sich in zarten hellgoldenen Nuancen und ergeben einen leuchtenden, poetischen Print. Diese Lily wird durch eine schmuckartige Applikation in Schwalbenform veredelt, die dem Design Glanz und Dreidimensionalität verleiht. Die kompakte Form mit doppelter Frontklappe und dreieckigen Seiten definiert eine elegante Silhouette, ergänzt durch einen logierten Kettenhenkel für einen anspruchsvollen, modernen Akzent sowie einen abnehmbaren, verstellbaren Schulterriemen für vielseitiges Tragen.984,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mickys Weihnachts-Erzählung - Preis vom 06.11.2026 20:16:05 hAspectRatio : 1.33 : 1, AudienceRating : Freigegeben ohne Altersbeschränkung, Binding : DVD, Label : Walt Disney, Publisher : Walt Disney, RegionCode : 2, Format : Dolby, medium : DVD, releaseDate : 2009-11-01, runningTime : 64 minutes, theatricalReleaseDate : 2009-11-014,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fleecejacke "ROMAN" - L - anthrazitFleecejacke „ROMAN“ – FHB® Die Fleecejacke „ROMAN“ von FHB® ist ein klassischer Begleiter für Arbeit und Freizeit. Das Obermaterial der Jacke ist aus weichem Polyester-Fleece gefertigt, welches einen großen Teil Ihrer Körperwärme speichert und so für angenehme Wärme sorgt. Dabei ist es anti-pilling ausgerüstet, wodurch die Jacke nicht fusselt und so stets geschmeidig bleibt. Im Inneren ist gleichzeitig ein Polyesterfutter mit glatter Oberfläche eingesetzt, dank welchem die Jacke nicht an der Unterbekleidung hängen bleibt. Der Schnitt ist gerade gehalten und lässt Ihnen so viel Platz für eine wärmende Basisschicht. Verschlossen wird die Fleecejacke über einen durchgehenden Frontreißverschluss, der in einem hohen Stehkragen endet. Dank insgesamt 5 Taschen haben Sie zudem genügend Stauraum für alle wichtigen Arbeitsutensilien. Besonderheiten Angenehm weiches Fleece Gerader Schnitt mit guter Bewegungsfreiheit Praktische Taschenkombinationen mit viel Stauraum Spezifikationen Obermaterial: 100% Polyester, Fleece anti-pilling – ca. 330g/m2 Futter: Polyester Taschen: 2 seitliche Einschubtaschen mit Reißverschlüssen 2 Rückentaschen mit Reißverschlüssen 1 Napoleon-Innentasche67,53 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wie hoch werden Kapitaleinkünfte versteuert?
Wie hoch Kapitaleinkünfte versteuert werden, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe der Einkünfte und dem persönlichen Steuersatz. In Deutschland werden Kapitaleinkünfte in der Regel mit der Abgeltungssteuer von 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer besteuert. Es gibt jedoch auch Ausnahmen, bei denen Kapitaleinkünfte dem individuellen Einkommensteuersatz unterliegen. Es ist daher ratsam, sich individuell beraten zu lassen, um die genaue Höhe der Steuerbelastung zu ermitteln. **
-
Werden Kapitaleinkünfte auf die Witwenrente angerechnet?
Werden Kapitaleinkünfte auf die Witwenrente angerechnet? Dies hängt von den jeweiligen gesetzlichen Bestimmungen ab. In einigen Ländern können Kapitaleinkünfte auf die Witwenrente angerechnet werden, was dazu führen kann, dass die Höhe der Rente reduziert wird. Es ist wichtig, sich über die spezifischen Regelungen in dem betreffenden Land zu informieren, um zu verstehen, wie sich Kapitaleinkünfte auf die Witwenrente auswirken können. In vielen Fällen kann eine Beratung durch einen Experten hilfreich sein, um die individuelle Situation zu klären. **
-
Ist ein Roman ein literarischer Text?
Ist ein Roman ein literarischer Text? Diese Frage kann unterschiedlich beantwortet werden, da es darauf ankommt, wie man den Begriff "literarischer Text" definiert. Ein Roman ist in der Regel eine fiktionale Erzählung, die in Prosaform verfasst ist und komplexe Charaktere, Handlungsstränge und Themen beinhaltet. Da Literatur im Allgemeinen als Kunstform betrachtet wird, könnte man argumentieren, dass ein Roman als literarischer Text angesehen werden kann. Allerdings gibt es auch andere Formen von literarischen Texten, wie Gedichte oder Dramen, die sich in Struktur und Stil vom Roman unterscheiden. Letztendlich hängt die Einordnung eines Romans als literarischer Text von der jeweiligen Definition und Interpretation ab. **
-
In welcher Erzählperspektive wird der Science-Fiction-Roman erzählt?
Der Science-Fiction-Roman wird aus der Ich-Perspektive erzählt. Der Protagonist des Romans fungiert als Erzähler und schildert die Geschehnisse aus seiner eigenen Sicht. Dadurch erhält der Leser einen direkten Einblick in die Gedanken und Gefühle des Hauptcharakters. **
Ähnliche Suchbegriffe für Kapitaleinkünfte
-
Anemüller, Christian: Handbuch privater KapitaleinkünfteHandbuch privater Kapitaleinkünfte , Die steuerliche Behandlung klassischer und innovativer Anlageformen - umfassend und systematisch dargestellt. Die Besteuerung privater Kapitaleinkünfte ist auch fast fünfzehn Jahre nach Einführung der Abgeltungsteuer mit erheblichem Beratungsbedarf verbunden. Die Komplexität der Besteuerung von Kapitalanlagen nimmt nicht zuletzt aufgrund von Gesetzesänderungen, neuer Rechtsprechung und einer Vielzahl an Verwaltungsanweisungen stetig zu. Doch was gilt es zu beachten? Welche Übergangsregelungen gelten? Und was sind die jeweils besten Handlungsoptionen? Dieses Handbuch stellt die verschiedenen Anlageformen strukturiert vor und gibt steuerlichen Beratern, Anlageberatern bei Banken und Sparkassen sowie denen, ¿die mit der Konzeptionierung, Vermittlung und Durchführung von Kapitalanlagen befasst sind, Orientierung sowie fundierte Antworten auf grundlegende Fragen. Darüber hinaus hält der steuerrechtlich interessierte Privatanleger einen umfassenden Praxisratgeber zum Umgang mit den amtlichen Formularen und der Steuerbescheinigung in seinen Händen und findet zahlreiche nützliche Hinweise. "Zeile für Zeile" werden die amtlichen Formulare vorgestellt und erläutert. Systematisch und verständlich dargestellt werden die Grundzüge der Besteuerung privater Kapitaleinkünfte, die steuerliche Behandlung von inländischen und ausländischen Kapitaleinkünften, das seit 2018 geltende Investmentsteuergesetz sowie die Besonderheiten der Verfahrensfragen. Das umfangreiche BMF-Schreiben zur Abgeltungsteuer vom 19.5.2022 ist berücksichtigt.¿ Aktuelle Themen wie z.B. Crowdfunding oder Kapitalmaßnahmen runden das Handbuch ab. Zahlreiche Beispiele, Arbeitshilfen und Gestaltungshinweise garantieren eine sichere Umsetzung des Gelesenen in die Praxis. Das umfangreiche ABC der Kapitalanlagen gibt einen schnellen Überblick über die Anlageformen und unterstützt bei der Lösung offener Fragestellungen.¿ Inhaltsverzeichnis A. Einführung. B. Grundzüge der Besteuerung privater Kapitaleinkünfte. C. Kapitaleinkünfte in der Einkommensteuerveranlagung. D. Deklaration von privaten Kapitaleinkünften in den Anlagen KAP, KAP-BET und KAP-INV. E. Steuerbescheinigung und Anlage KAP. F. Verluste und Verlustverrechnung bei den Einkünften aus Kapitalvermögen. G. Kapitaleinkünfte als Gewinnbezugsrecht. H. Einnahmen aus stiller Gesellschaft und partiarischen Darlehen. I. Besteuerung von Erträgen aus Kapitalversicherungen. J. Zinsen und zinsähnliche Erträge. K. Besteuerung von Termingeschäften. L. Besteuerung von Investmenterträgen nach dem Investmentsteuergesetz 2004. M. Besteuerung von Investmenterträgen ab VZ 2018. N. Kapitalmaßnahmen i. S. des § 20 Abs. 4a EStG. O. Finanzierung durch Crowdfunding. P. Grundzüge zum Verfahren über die Erhebung der Einkommensteuer durch Abzug vom Kapitalertrag (Kapitalertragsteuerabzug) und zur Anrechnung von Kapitalertragsteuer (§ 36 EStG) einschließlich der Beschränkungen der Anrechenbarkeit von Kapitalertragsteuer (§ 36a EStG). Q. Internationales Steuerrecht. R. ABC der Kapitalanlagen¿¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., überarbeitete Auflage. Online-Version inklusive., Erscheinungsjahr: 20230425, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Autoren: Anemüller, Christian, Edition: NED, Auflage: 23003, Auflage/Ausgabe: 3., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 735, Keyword: Abgeltungsteuer; Anlageberater; Anlageformen; Anlageprodukte; Besteuerung privater Einkommensteuer; Einkommensteuergesetz; EStG; Investment; Investments; Investmentsteuer; Investmentsteuergesetz; Kapitalvermögen; Optionen; Privatanleger; private Kapitaleinkünfte; Wertpapiere; Steuerberatung; internationales Steuerrecht; Erbschaft- und Schenkungssteuer; Erbschaftsteuer; Schenkungsteuer; Aktien; Anleihen; Besteuerung; Bundesschatzbriefe; Dividende; Floating Rate Notes; Freistellungsauftrag; Kapitalertragsteuer; Obligationen; Pfandbriefe; Renten; Sparbriefe; Spekulationsgeschäft; Termingeschäfte; Zero-Bonds; Zinsen; Zinsabschlag; Crowdfunding, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Spekulation~Steuergesetz~Steuerrecht - Steuergesetz~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer~Kapitalmarkt- und Wertpapierrecht, Region: Deutschland, Bildungszweck: für die Hochschule~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Anlagen und Wertpapiere, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LVI, Seitenanzahl: 679, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Blätteranzahl: 735 Blätter, Länge: 215, Breite: 162, Höhe: 45, Gewicht: 1036, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063748001 V14550-978-3-482-655- B0000063748002 V14550-978-3-482-655-2, Vorgänger EAN: 9783482655623 9783482655616, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 239368899,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jachmann-Michel, Monika: Die Besteuerung der KapitaleinkünfteDie Besteuerung der Kapitaleinkünfte , Neue Entwicklungen zur Abgeltungsteuer Prof. Dr. Monika Jachmann-Michel informiert 15 Jahre nach Einführung der Abgeltungsteuer in der 3. Auflage detailliert über die Konturen, die die Besteuerung der Kapitaleinkünfte neben gesetzlichen Anpassungen vor allem durch die Rechtsprechung des BFH seither gewonnen hat. Behandelt werden die materiell-rechtlichen Grundsätze der Kapitaleinkommensbesteuerung, vorgezeichnet in § 20 EStG und § 17 EStG, das Kapitalertragsteuer-Abzugsverfahren sowie Ausnahmen von der Abgeltungsteuer gemäß § 32d EStG. Hinzu kommt ein Blick speziell auf Dividendenarbitrage-Geschäfte. Dieser vollständig überarbeitete und aktualisierte Leitfaden ist auf dem Stand 1.1.2024. Expertenwissen Die Autorin Professorin Dr. Monika Jachmann-Michel ist Vorsitzende Richterin des für Kapitalvermögen zuständigen VIII. Senats am Bundesfinanzhof. Zielgruppen: Steuerberatung Fachanwaltschaft für Steuerrecht Finanzgerichte Dozentinnen und Dozenten für Steuerrecht Studierende für Steuerrecht Die optimale Vertiefung und Ergänzung zum EStG: >>> Lademann, Kommentar zum Einkommensteuergesetz , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., vollständig überarbeitete Auflage, Erscheinungsjahr: 20240206, Produktform: Kartoniert, Autoren: Jachmann-Michel, Monika, Auflage: 24003, Auflage/Ausgabe: 3., vollständig überarbeitete Auflage, Seitenzahl/Blattzahl: 237, Keyword: Abgeltungsteuer; Aktienbezugsrechte; Besteuerung; Entstrickung; Forderungsverzicht; Kapitaleinkünfte; Kapitalerstagsteueranmeldung; Kapitalertragsteuer; Kapitalstamm; Leitfaden; Refinanzierungsaufwendungen; Substanzverluste; Verlustberücksichtigung; Verlustverrechnungsbeschränkungen; Werbekostenabzugsverbot, Fachschema: Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 205, Breite: 142, Höhe: 16, Gewicht: 308, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fleecejacke "ROMAN" - XL - anthrazitFleecejacke „ROMAN“ – FHB® Die Fleecejacke „ROMAN“ von FHB® ist ein klassischer Begleiter für Arbeit und Freizeit. Das Obermaterial der Jacke ist aus weichem Polyester-Fleece gefertigt, welches einen großen Teil Ihrer Körperwärme speichert und so für angenehme Wärme sorgt. Dabei ist es anti-pilling ausgerüstet, wodurch die Jacke nicht fusselt und so stets geschmeidig bleibt. Im Inneren ist gleichzeitig ein Polyesterfutter mit glatter Oberfläche eingesetzt, dank welchem die Jacke nicht an der Unterbekleidung hängen bleibt. Der Schnitt ist gerade gehalten und lässt Ihnen so viel Platz für eine wärmende Basisschicht. Verschlossen wird die Fleecejacke über einen durchgehenden Frontreißverschluss, der in einem hohen Stehkragen endet. Dank insgesamt 5 Taschen haben Sie zudem genügend Stauraum für alle wichtigen Arbeitsutensilien. Besonderheiten Angenehm weiches Fleece Gerader Schnitt mit guter Bewegungsfreiheit Praktische Taschenkombinationen mit viel Stauraum Spezifikationen Obermaterial: 100% Polyester, Fleece anti-pilling – ca. 330g/m2 Futter: Polyester Taschen: 2 seitliche Einschubtaschen mit Reißverschlüssen 2 Rückentaschen mit Reißverschlüssen 1 Napoleon-Innentasche67,53 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Fleecejacke "ROMAN" - XXL - anthrazitFleecejacke „ROMAN“ – FHB® Die Fleecejacke „ROMAN“ von FHB® ist ein klassischer Begleiter für Arbeit und Freizeit. Das Obermaterial der Jacke ist aus weichem Polyester-Fleece gefertigt, welches einen großen Teil Ihrer Körperwärme speichert und so für angenehme Wärme sorgt. Dabei ist es anti-pilling ausgerüstet, wodurch die Jacke nicht fusselt und so stets geschmeidig bleibt. Im Inneren ist gleichzeitig ein Polyesterfutter mit glatter Oberfläche eingesetzt, dank welchem die Jacke nicht an der Unterbekleidung hängen bleibt. Der Schnitt ist gerade gehalten und lässt Ihnen so viel Platz für eine wärmende Basisschicht. Verschlossen wird die Fleecejacke über einen durchgehenden Frontreißverschluss, der in einem hohen Stehkragen endet. Dank insgesamt 5 Taschen haben Sie zudem genügend Stauraum für alle wichtigen Arbeitsutensilien. Besonderheiten Angenehm weiches Fleece Gerader Schnitt mit guter Bewegungsfreiheit Praktische Taschenkombinationen mit viel Stauraum Spezifikationen Obermaterial: 100% Polyester, Fleece anti-pilling – ca. 330g/m2 Futter: Polyester Taschen: 2 seitliche Einschubtaschen mit Reißverschlüssen 2 Rückentaschen mit Reißverschlüssen 1 Napoleon-Innentasche67,53 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Welche Schritte sind bei der Vorbereitung einer Steuerabrechnung zu beachten, und wie können diese auf verschiedene Einkommensquellen wie Gehaltseinkommen, Kapitaleinkünfte und Selbstständigkeit angewendet werden?
Bei der Vorbereitung einer Steuerabrechnung ist es wichtig, alle relevanten Einkommensquellen zu identifizieren und entsprechende Unterlagen zu sammeln. Dies umfasst Gehaltseinkommen, Kapitaleinkünfte und Einkommen aus Selbstständigkeit. Für Gehaltseinkommen müssen die Lohnsteuerbescheinigungen und eventuelle zusätzliche Einkommensnachweise wie Bonuszahlungen oder Sachleistungen berücksichtigt werden. Bei Kapitaleinkünften müssen alle relevanten Unterlagen wie Kontoauszüge, Wertpapierabrechnungen und Steuerbescheinigungen von Banken und Investmentgesellschaften gesammelt werden. Für Selbstständige ist es wichtig, alle Einnahmen und Ausgaben sorgfältig zu dokumentieren, einschließlich Rechnungen, Quittungen, Kontoausz **
-
Was sind Beispiele für Selbstreferenzialität in Kunst und Literatur?
Ein bekanntes Beispiel für Selbstreferenzialität in der Kunst ist das Gemälde "Las Meninas" von Diego Velázquez, in dem der Künstler sich selbst im Bild malt. In der Literatur kann das Werk "Don Quijote" von Miguel de Cervantes als Beispiel dienen, da der Protagonist selbst ein Buch über Ritterromane liest und dadurch die Handlung beeinflusst. Selbstreferenzialität kann auch in modernen Werken wie dem Film "Adaptation" von Spike Jonze auftreten, in dem der Drehbuchautor Charlie Kaufman sich selbst als Hauptfigur darstellt. **
-
Was ist der Unterschied zwischen einer Erzählung und einem Roman?
Eine Erzählung ist eine kürzere, kompaktere Form der literarischen Darstellung, während ein Roman in der Regel länger und komplexer ist. Erzählungen haben oft eine begrenzte Anzahl von Charakteren und eine einfachere Handlung, während Romane mehr Raum für Entwicklung und Vielschichtigkeit bieten. Romane haben auch eine größere Vielfalt an Themen und können verschiedene Erzählstränge enthalten, während Erzählungen oft auf einen zentralen Konflikt oder eine zentrale Idee fokussiert sind. **
-
Gibt es außer der Länge Unterschiede zwischen Roman und Erzählung?
Ja, es gibt Unterschiede zwischen einem Roman und einer Erzählung. Ein Roman ist in der Regel länger und umfangreicher als eine Erzählung. Ein Roman bietet mehr Raum für die Entwicklung von Charakteren und Handlungssträngen, während eine Erzählung oft auf eine einzelne Episode oder ein Ereignis fokussiert ist. Darüber hinaus kann ein Roman verschiedene Erzählperspektiven und -techniken verwenden, während eine Erzählung oft eine begrenzte Perspektive hat. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.